Цены на полиэтилен в России и мире. Прогноз до 2030 года
Баланс рынка и профицит в России
С точки зрения баланса спроса и предложения российский рынок ПЭ стал профицитным с 2020 года после запуска «ЗапСибНефтехима», благодаря которому Россия впервые стала нетто-экспортером полиэтилена. В 2025 году был запущен «Иркутский завод полимеров» мощностью 650 тыс. т в год. Однако в обоих случаях дополнительные мощности не стали существенным фактором снижения цены ПЭ, а скорее выступили ограничителями роста.
Особенности ценообразования
Формирование цены на полиэтилен в мире и в России имеет свои особенности, зависящие от многих локальных и внешних факторов. Прогнозировалось, что глобальный рынок полиэтилена вступит в фазу структурного профицита так же, как российский в 2020 году, но пандемия, заморозка запусков, ураганы в Мексиканском заливе и сбои цепочек поставок отодвинули этот момент на два года.
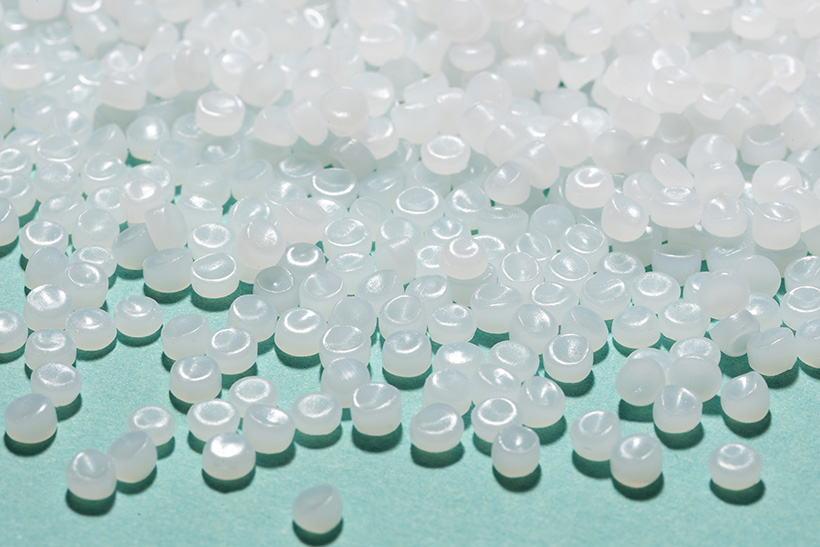
Гранулы полиэтилена производства СИБУР Изображение: СИБУР
Волна мощностей и загрузка производства
Начавшаяся в 2023 году волна новых мощностей начала заполнять рынок полиэтилена, что привело к снижению среднемировой загрузки производства до 80% — самого низкого показателя за десять лет. Затем в 2024–2025 годах загрузка снизилась еще до 76%, что считается ниже уровня безубыточности. В то же время загрузка европейских крекинг-установок опускалась до 60–70%.
Спред и порог безубыточности
При этом спред между ценами этилена и нафты составлял в среднем около 204 долл./т при пороге безубыточности для интегрированных производителей около 250 долл./т. До наступления профицита ценообразование ПЭ работало в зависимости от региона по формуле = стоимость сырья + маржа переработки + премия за баланс спроса-предложения.
Сырьевая база: нафта против этана
Главный фактор — цена мономера этилена (С2), который в Азии и Европе получается в основном из нафты (продукт перегонки нефти), а в США и на Ближнем Востоке из этана (из попутного или сланцевого газа). В пересчете на тонну этилен из этана может быть дешевле, чем из нафты, в среднем более чем в 3 раза из-за технологии этан-крекинга с выходом этилена до 80% против около 30% у нафты. Это дает производителям ПЭ в США, где около 90% ПЭ нарабатывают из этана, значительное конкурентное преимущество.
Логистика и сопродукты крекинга
Поскольку этан трудно транспортировать, его переработка, как правило, происходит рядом с источником добычи. В то же время нафта удобна для крупнотоннажной перевозки и, в отличие от чисто этановых установок, из нафты также получают дополнительные продукты, такие как пропилен, бутадиен и ароматику.
Мировые мощности по этилену
По экспертным оценкам, сегодня в мире годовые мощности по выпуску этилена составляют около 210 млн т, из которых на долю этанового С2 уже приходится около 44%, а из нафты производят около 43%. Остальной этилен получают из пропана (9%) и бутана (4%). Прогнозируется, что доля этанового ПЭ к 2036 году может увеличиться до 55%, а из нафты сократится до 40%.
Этилен в России и эффект АГХК
По оценке Plastinfo, сегодня российские мощности по выпуску этилена составляют 6,16 млн т, из которых исключительно из нафты может производиться около 36% — на «Нижнекамскнефтехиме», «Ставролене», «Газпром нефтехим Салавате» и «Ангарском заводе полимеров». При этом в 2025 году, по данным Росстата, было выпущено этилена 4,48 млн т, то есть средняя загрузка установок в России составила около 73%. После запуска Амурского ГХК мощности по выпуску этилена вырастут на 37%, а доля этилена из этана (с СУГ и ШФЛУ) увеличится с 64 до почти 74%.
Конкурентные преимущества и мировая цена
Это может усилить конкурентное преимущество страны на мировом рынке, особенно с Китаем, где цены на полиэтилен прямо зависят от более дорогой нафты. Мировая цена на полиэтилен традиционно формируется как сумма стоимости нафты и разницы между ценой ПЭ и ценой сырья (спрэд), которая отражает маржу производителя и в лучшие годы, например в 2014 году, достигала 1700 долл. за тонну.
Смена модели ценообразования
После наступления профицита прибыль у производителей ПЭ в Азии и Европе опустилась до рекордно низкого уровня, где держится четвертый год подряд. При этом производство ПЭ для неинтегрированных производителей близко к убыточному. Можно сказать, что сегодня цена на ПЭ стала формироваться не как сырье + прибыль (cost-plus), а как cost-minus: цену формируют производители Ближнего Востока и США с низкими затратами на этане, а высокозатратные в Азии и Европе выдавливаются с рынка, зажатые между дорогой нафтой и низкими мировыми ценами на ПЭ.
Закрытие и консолидация мощностей в мире
Ряд крупнейших мировых нефтехимических компаний уже в 2024 году начали объявлять о полном закрытии или длительной плановой остановке крекинг-установок в Европе. Совокупно речь идет о сокращении мощностей по этилену примерно на 4,5 млн т/год. В конце 2025 года 10 южнокорейских нефтехимических компаний договорились о сокращении мощностей по этилену на 2,7–3,7 млн т/год, что составляет около 25% от всех крекинг-установок на нафте в стране. После завершения всех планов мощность по выпуску этилена в Корее может упасть на 45% — до 6,87 млн т.
Реструктуризация в Азии
Formosa Petrochemical в январе 2026 года приняла решение о бессрочной остановке в Тайване завода по выпуску этилена мощностью 700 тыс. т/год. Однако в 2027 году компания планирует перевести свой крупнейший завод мощностью 1,3 млн т на этан, а также построит новый этановый крекер мощностью 300 тыс. т. Япония переживает третью волну реструктуризации нефтехимии: к 2030 году количество этиленовых крекеров сократится с 12 до 8, а совокупная мощность упадет почти на 30% — с около 6,2 до 4,4 млн т/год.
Китай: закрытия и диверсификация сырья
В Китае процесс пошел по пути закрытия старых, относительно небольших и в текущих условиях нерентабельных заводов на нафте мощностью в среднем 300 тыс. т/год, а вместо них вводятся большие интегрированные комплексы. За пять лет с 2020 по 2025 год в Китае было закрыто 5 заводов суммарной мощностью около 2,1 млн т этилена/год. Под риском закрытия до 2030 года находятся еще заводы, преимущественно старые государственных НПЗ, с общей производительностью около 11 млн т/год, что равно примерно 19% от всех мощностей в стране.
Угольные технологии и прогноз по Китаю
Однако Китай активно диверсифицирует сырьевую базу. Помимо СП СИБУР и Sinopec, которое фактически делает Китай косвенным бенефициаром этанового сырья, в стране развивается производство этилена из угля (CTO — coal-to-olefins), которое не зависит ни от нефти, ни от импортного этана, и мощности CTO уже превышают 10 млн т этилена в год. Китай имеет уникальную возможность производить полиэтилен из угля через метанол (MTO). Себестоимость зависит от цены угля (около 50–70 долл./т внутри Китая), что при определенных условиях может быть сопоставимо с этановым производством.
Оценки необходимого вывода мощностей
Прогнозируется, что к 2030 году доля этанового и угольного ПЭ в Китае может вырасти с текущих 20% до 30–35%, что улучшит общую конкурентоспособность страны на мировом рынке. В остальных странах Юго-Восточной Азии, по данным Wood Mackenzie, под риском закрытия находится около 7,2 млн т/год этиленовых мощностей, где на Сингапур приходится 41%. По оценке аналитиков из ICIS, для возврата к здоровой загрузке на уровне 85% мировому рынку нужно вывести еще около 20 млн т/год мощностей по этилену и примерно столько же — по полиэтилену, то есть около 10% глобальных мощностей. В то же время в Wood Mackenzie оценивают суммарные мощности, которые находятся под угрозой закр